

Eski Borsa İstanbul Başkanı ve Boğaziçi'nin paraşüt akademisyeni, fon krizinin odağındaki Özata yönetiminde
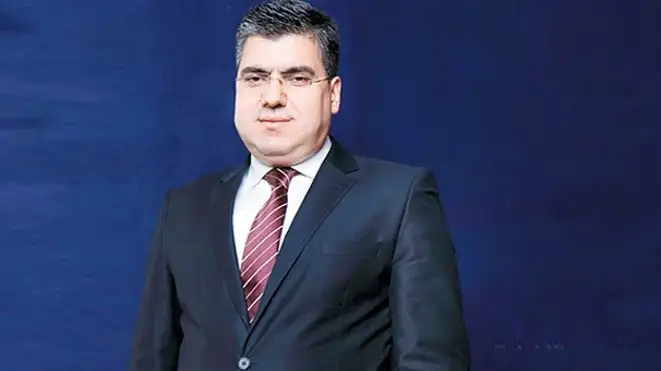
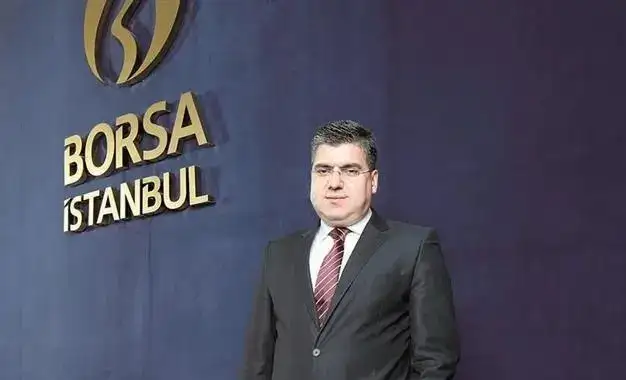
CANAN COŞKUN | Tera fonlarının Özata Denizcilik’in borsada fiilen dolaşan hisselerindeki payı yüzde 86’ya ulaşmışken, eski Borsa İstanbul Başkanı ve eski SPK Başkan Vekili Talat Ulussever şirketin bağımsız yönetim kurulu ve denetim komitesi üyesi oldu. Boğaziçi Üniversitesi'nde de "paraşüt" akademisyen olan Ulussever'in bu göreve gelmesinden yaklaşık iki hafta sonra Tera fonlarında temerrüt krizi patlak verdi.
CANAN COŞKUN
Fon krizinde kullanılan rakamları anlayabilmek için önce “fiili dolaşım” kavramını açıklamak gerekiyor.
Bir şirketin 100 hissesi olduğunu düşünelim. Bu hisselerin, örneğin, 80’i şirketi kontrol eden ana ortakların, kurucuların veya mevzuat gereği fiili dolaşım hesabına dahil edilmeyen kişilerin elinde olabilir. Geriye kalan 20 hisse ise piyasada alınıp satılabilir kabul edilen, başka bir ifadeyle “fiili dolaşımdaki” hisselerdir.
Özata Denizcilik’teki yüzde 85,9 rakamının anlamı tam olarak burada ortaya çıkıyor.
Yüzde 86 ne demek?
Tera Portföy, 31 Ağustos 2026’da KAP’a yaptığı açıklamada yönettiği beş fonun Özata Denizcilik hisselerinde 1 milyon 493 bin 310 nominal pay sattığını bildirdi.
Satıştan önce bu beş fonun ellerindeki hisseler, Özata’nın toplam sermayesinin yüzde 20,03’üne karşılık geliyordu.
Ancak aynı hisselerin Özata’nın fiili dolaşımdaki hisselerine oranı yüzde 95,92’ydi.
Fonlar satış yaptıktan sonra toplam şirket sermayesindeki payları yüzde 17,93’e geriledi. Buna rağmen ellerindeki hisselerin fiili dolaşıma oranı hâlâ yüzde 85,90 seviyesindeydi.
Yani, Özata’nın borsada işlem görebilir kabul edilen her 100 hissesinin yaklaşık 86’sına denk gelen miktar, 31 Ağustos itibarıyla Tera Portföy tarafından yönetilen bu beş fonun portföyündeydi.
Bu durum borsa açısından kritik bir şey söylüyordu: Piyasada dolaşan hisse miktarı çok büyük ölçüde birkaç fonun elinde yoğunlaşmıştı.
Fon krizinin tartışılan mekanizması da tam burada başlıyor.
Peki neden bu kadar önemli?
Normal şartlarda bir hissenin çok sayıda yatırımcı arasında dağılmış olması, almak ya da satmak isteyen yatırımcının karşı taraf bulmasını kolaylaştırıyor.
Ama piyasada dolaşan hisselerin çok büyük kısmı bir ya da birkaç fonun portföyünde toplanmışsa günlük işlem için gerçekten piyasaya çıkan hisse miktarı çok daha sınırlı kalabiliyor.
Bunun iki sonucu olabiliyor.
Alımlar yoğunlaştığında sınırlı sayıdaki hisseye yüksek talep gelmesi fiyatın hızlı yükselmesine yol açabiliyor. Tersine fon nakde ihtiyaç duyup büyük miktarda satış yapmak istediğinde yeterli alıcı bulunamayabiliyor ve fiyat çok hızlı düşebiliyor.
İşte son fon krizinde tartışılan “likidite” sorunu bu.
SPK da 18 Eylül’de, 2025’in son çeyreğinden itibaren bazı portföy yönetim şirketlerinin fonlarının “fiili dolaşım oranı düşük olan paylarda”, şirketlerin ekonomik gerçekliği ve temel finansal büyüklükleriyle açıklanamayacak fiyat hareketlerine neden olduğunun gözlemlendiğini açıklamıştı.
Kurul, 28 Ağustos’ta yürürlüğe koyduğu yeni düzenlemelerin amaçlarından birinin “fonlar üzerinden manipülasyon imkânının sınırlandırılması” olduğunu da açıkça belirtmişti.
Bu açıklama, Özata’daki yüzde 85,9’luk yoğunlaşmayı daha da önemli hale getiriyor.
Tera’nın Özata’ya girişi nisanda başladı
Tera ile Özata arasındaki ilişki fon krizinden 5 ay önce başladı.
27 Nisan 2026’da Özata’nın hakim ortağı Ataseven Denizcilik Yatırımları, elindeki 4 milyon 299 bin 763 nominal Özata hissesini Tera Portföy Birinci Serbest Fon’a (TLY) sattı.
Böylece TLY tek başına Özata sermayesinin yüzde 6,03’üne sahip oldu.
Üç gün sonra daha büyük bir işlem gerçekleşti.
Ataseven Denizcilik’in sahip olduğu ve Özata sermayesinin yüzde 21,86’sına karşılık gelen 15,6 milyon nominal hisse için toptan satış işlemi yapıldı. Bunun 13 milyon nominal hisselik kısmı Tera Yatırım Menkul Değerler’e, 2,6 milyonluk kısmı ise Century City Securities’e satıldı. Satış fiyatı hisse başına 212 TL olarak açıklandı.
Takip eden aylarda Tera Portföy’ün yönettiği başka fonlar da Özata hissesi aldı.
Sonuçta ağustos sonunda beş Tera fonunun portföyündeki Özata hisselerinin toplamı, şirketin fiili dolaşımdaki hisselerinin neredeyse tamamına ulaşmıştı.
31 Ağustos’taki satış öncesinde oran yüzde 95,92, satış sonrasında ise yüzde 85,90 oldu.
Yani Tera fonları 31 Ağustos’ta önemli miktarda hisse satmasına rağmen Özata’nın piyasada dolaşan hisselerindeki olağanüstü yüksek yoğunlaşma devam etti.
Pardus da Özata hissesi topladı
Özata’da yalnızca Tera fonlarının pozisyonu bulunmuyordu.
Fon krizinin ardından SPK müdahalesine konu olan portföy şirketlerinden Pardus Portföy de 17 Ağustos’ta yaptığı işlemler sonucunda yönettiği fonların Özata’daki toplam payının yüzde 5,265’e çıktığını KAP’a bildirdi.
Böylece fon krizinde adı daha sonra birlikte anılacak iki portföy yönetim şirketinin fonları, krizden hemen önce Özata’nın önemli yatırımcıları arasına girmişti.
Tam bu sırada eski Borsa İstanbul Başkanı yönetime girdi
Özata’daki tabloyu daha dikkat çekici hale getiren gelişme ise 31 Ağustos 2026’da yaşandı.
Özata yönetimi, şirketin bağımsız yönetim kurulu üyesi İskender Balcı’nın istifasını kabul etti.
Yerine 1 Eylül 2026 tarihinden itibaren görev yapmak üzere Prof. Dr. Talat Ulussever atandı.
Ulussever yalnızca bağımsız yönetim kurulu üyesi olmadı. Aynı zamanda şirketin Denetimden Sorumlu Komitesi'ne üye, Kurumsal Yönetim Komitesi'ne ise başkan olarak getirildi. Atama 9 Eylül’de ticaret siciline tescil edildi.
Zamanlama dikkat çekici.
Aynı günlerde Tera fonları Özata’daki hisselerini azaltmaya çalışıyordu.
31 Ağustos'ta Tera’nın beş fonu 1,49 milyon nominal Özata hissesi sattı. Buna rağmen fiili dolaşımdaki paylara oranları yüzde 85,9’da kaldı.
1 Eylül'de Talat Ulussever Özata’nın bağımsız yönetim kurulu üyesi, Denetimden Sorumlu Komite üyesi ve Kurumsal Yönetim Komitesi Başkanı olarak göreve başladı.
Yaklaşık iki hafta sonra ise fon krizinin en ağır aşaması başladı.
Ulussever sermaye piyasasının içinden gelen bir isim
Atamayı kritik hale getiren ise Ulussever’in özgeçmişi.
Ulussever geçmişte Borsa İstanbul Yönetim Kurulu Başkanlığı ve üyeliği, Sermaye Piyasası Kurulu Başkan Vekilliği ve Yatırımcı Tazmin Merkezi Yönetim Kurulu üyeliği yaptı.
Başka bir ifadeyle sermaye piyasasında şirketleri, yatırım fonlarını ve yatırımcı haklarını düzenleyen ve denetleyen sistemin en üst düzey görevlerinde bulunmuş bir isim.
Ulussever aynı zamanda Boğaziçi Üniversitesi'nde de "paraşüt" akademisyen olarak Ekonomi bölümünde ders veriyor. (Paraşüt akademisyen, kayyım yönetimi döneminde dışarıdan veya rektörlük atamasıyla kadroya getirilen akademisyenleri tanımlamak için kullanılıyor.)
Bu nedenle eski Borsa İstanbul Başkanı ve eski SPK Başkan Vekili olan bir ismin, borsada dolaşan hisselerinin çok büyük bölümü birkaç yatırım fonunun portföyünde yoğunlaşmış Özata’ya tam da bu dönemde “bağımsız” yönetim kurulu üyesi ve denetim komitesi üyesi olarak girmesi dikkat çekiyor.
Kamuya açık belgeler, Ulussever’in Tera veya Pardus fonlarının Özata işlemlerinde rol oynadığını göstermese de ortada açıklanmaya muhtaç bir zamanlama var.
İki hafta sonra Tera’nın Özata yatırımcısı fonunda temerrüt
Ulussever’in Özata yönetimine girmesinden 16 gün sonra önemli bir gelişme yaşandı.
Özata’ya ilk büyük fon yatırımını yapan Tera Portföy Birinci Serbest Fon (TLY), 17 Eylül’de KAP’a yaptığı açıklamayla yatırımcıların fon paylarını geri vermeleri karşılığında yapılması gereken ödemelerde temerrüt oluştuğunu duyurdu.
Tera aynı gün TLY'nin işleyişini de değiştirdi. Daha önce her iş günü hesaplanan fon fiyatının ayda bir hesaplanmasına, geri ödeme süresinin de uzatılmasına karar verildi. Şirket bu değişikliğin fon portföyündeki likidite riskini yönetmek amacıyla yapıldığını açıkladı.
Fon krizi nasıl oluşuyor?
Kriz mekanizmasını basitleştirirsek şöyle işliyor:
Yatırımcılar paralarını bir fona yatırıyor. Fon yönetimi bu paralarla çeşitli hisseler satın alıyor.
Fonun aldığı hisseler yükseldikçe fonun getirisi de yükseliyor. Yüksek getiri gören yeni yatırımcılar fona daha fazla para yatırabiliyor.
Ancak fonun büyük bölümü az işlem gören hisselere yatırılmışsa önemli bir sorun ortaya çıkıyor.
İşler tersine döndüğünde ve yatırımcılar aynı anda paralarını çekmek istediğinde fonun onlara ödeme yapabilmesi için elindeki varlıkları satması gerekiyor.
Ancak bir hissenin piyasadaki dolaşımı sınırlıysa ve o hisselerin zaten çok büyük kısmı fonların elindeyse büyük miktarda satış yapılabilecek yeterli piyasa olmayabiliyor.
Fon satmaya başladığında hisse fiyatı düşüyor.
Fiyat düştükçe fonun değeri geriliyor.
Fon yatırımcıları daha fazla para çekmek istiyor.
Fon daha fazla hisse satmak zorunda kalıyor.
Bu da fiyatları daha aşağı itebiliyor.
Finans piyasalarında buna kabaca bir likidite sarmalı deniyor.
Türkiye’de eylül ayında yaşanan fon krizinde de benzer bir süreç yaşandı. BIST 100 bir haftada yüzde 8’in üzerinde değer kaybederken düzenleyici kurumlar piyasaya müdahale etti.
SPK yedi portföy şirketinin fonlarına müdahale etti
17 Eylül’de SPK; Tera, Pusula, Hedef, Atlas, A1 Capital, Pardus ve Bulls Portföy tarafından kurulan ve TEFAS’ta işlem gören yatırım fonlarının işlemlerini durdurdu ve belirlenen fonlar için tasfiye sürecine karar verdi.
Tasfiye, fonun parasının “yok olduğu” anlamına gelmiyor.
Fonun sahip olduğu hisseler ve diğer varlıklar belirlenen süreç içinde nakde çevriliyor; ortaya çıkan değer fon yatırımcılarına payları oranında dağıtılıyor. Sorun, özellikle likit olmayan hisselerin hızla satılmasının fiyatları daha da aşağı çekebilecek olması.
SPK da tam bu nedenle daha sonra tasfiye için öngörülen üç aylık süreyi altı aya çıkardı. Kurul kararında bunun, fonların portföylerindeki varlıkların “mümkün olduğunca uygun koşullarda satılabilmesine imkân sağlamak” amacıyla yapıldığını açıkladı.
Asıl soru
Özata'nın konumunu önemli hale getiren de fon krizinde yaşananlar.
SPK’nın bizzat kendisi, fon krizinin altında “fiili dolaşımı düşük hisselerde” fonlar tarafından oluşturulan aşırı yoğunlaşmaya ve olağan dışı fiyat hareketlerine işaret ediyor.
Özata’da ise bunun son derece çarpıcı bir örneği görülüyor.
31 Ağustos itibarıyla beş Tera fonunun elindeki hisseler, Özata’nın borsada fiilen dolaşımda kabul edilen hisselerinin yüzde 85,9’una denk geliyor.
Aynı hissede Pardus fonlarının da önemli pozisyonu bulunuyor.
Ve tam bu sırada, sermaye piyasasının geçmişte en üst düzey düzenleme ve yönetim görevlerinde bulunmuş Prof. Dr. Talat Ulussever, şirkete bağımsız yönetim kurulu üyesi ve Denetimden Sorumlu Komite üyesi olarak giriyor.
Bundan yaklaşık iki hafta sonra da Özata’nın en büyük fon yatırımcılarından Tera Portföy’ün TLY fonu, yatırımcılara geri ödeme konusunda temerrüde düştüğünü açıklıyor.
Bu durum şu soruları gündeme getiriyor:
- Ulussever’in Özata yönetimine getirilmesine hangi tarihte ve hangi gerekçeyle karar verildi? Atama görüşmeleri ne zaman başladı?
- Yönetim kurulu, Tera ve Pardus fonlarının Özata’nın özellikle fiili dolaşımdaki hisselerinde ulaştığı olağanüstü yoğunlaşmayı nasıl değerlendiriyordu?
- Şirketin Denetimden Sorumlu Komitesi bu yoğunlaşmanın şirkete ve yatırımcılara yaratabileceği riskleri ele aldı mı? U
- Ulussever göreve başladıktan sonra bu konuda yönetim kurulunda herhangi bir değerlendirme yapıldı mı?
Fon krizinden sonra ortaya çıkan yeni tablo, “hangi fon hangi hisseyi aldı?” sorusundan daha geniş bir tartışmaya işaret ediyor:
Piyasada gerçekte az sayıda hissesi dolaşan şirketlerin hisselerinin büyük bölümü birkaç fonun elinde toplanırken, şirket yönetimleri, bağımsız yönetim kurulu üyeleri, denetim komiteleri ve sermaye piyasasının gözetim mekanizmaları ne yaptı?
Özata Denizcilik örneğinin önemi de tam olarak burada yatıyor.
Kaynak: Haber merkezi
Abone Ol
İyi gazetecilik posta kutunda!
Güncel haberler, haftalık ekonomi bülteni ve Pazar derginiz Plus’ı email olarak almak için abone olun.